Choisissez le rupiah (IDR). Quand un terminal de carte ou un ATM à Bali vous propose d'être débité en yen, en dollars australiens ou en won, il s'agit de la Dynamic Currency Conversion (DCC), et selon le Financial Supervisory Service (FSS) de Corée, cela coûte généralement environ 3-8% de la transaction.
À l'écran, le choix apparaît sous forme de deux montants : un en IDR, un dans la devise de votre carte, parfois étiqueté « taux garanti » ou « sans surprise ». Le montant dans votre devise locale semble rassurant parce que vous pouvez le lire instantanément, mais c'est le plus cher.
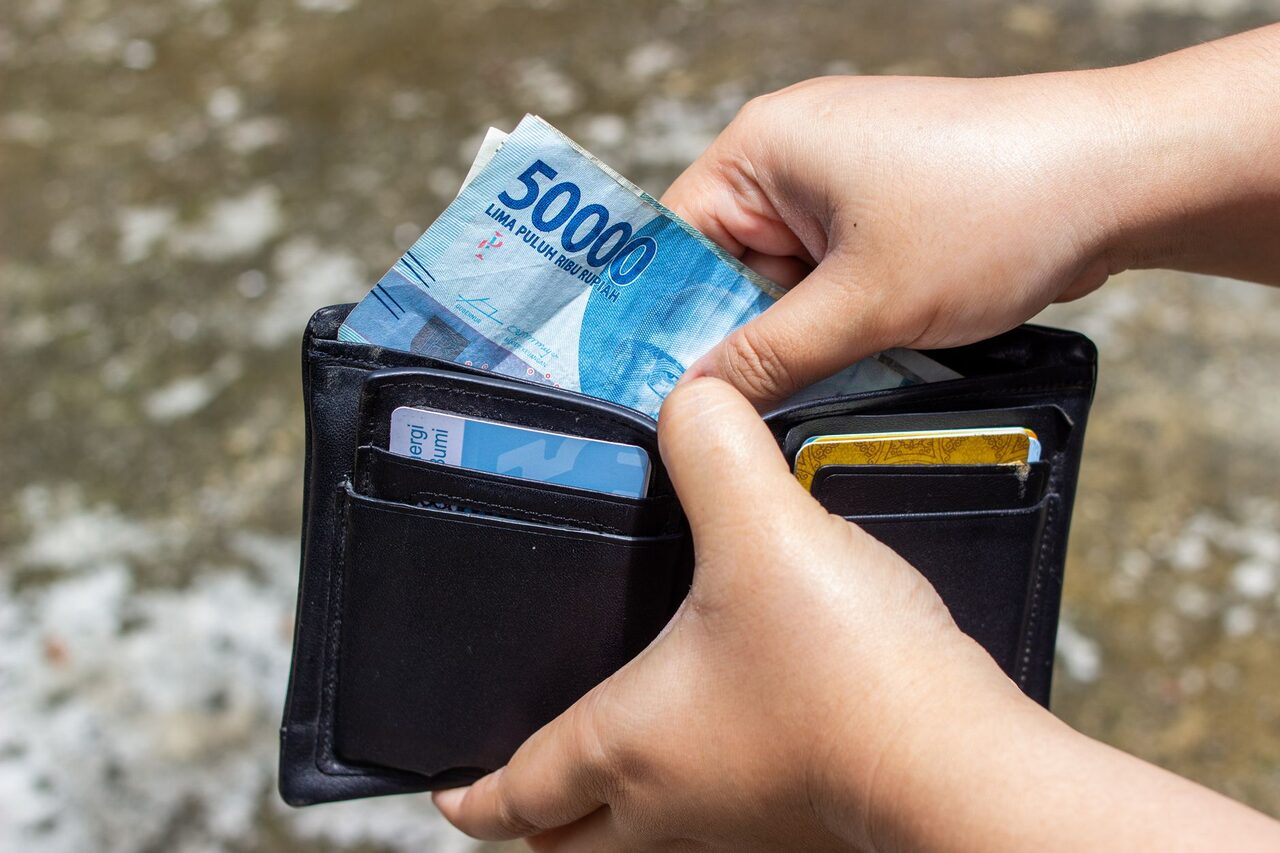
Rupiah vs devise locale : un calcul simple
Prenez un dîner à Rp1 000 000. Si vous choisissez l'IDR, le réseau de cartes (Visa, Mastercard, JCB, UnionPay) convertit à son propre taux, puis votre banque ajoute ses frais de transaction à l'étranger si elle en a. Si vous choisissez le yen, l'AUD ou le won, le terminal utilise un taux DCC avec une marge déjà intégrée. L'exemple du FSS dans son avis du 27 juillet 2025 : un achat de 1 000 000 won payé en DCC a été facturé 1 050 000 won à cause de frais de 5%. Sur un dîner à Rp1 million, un écart de 3-8% signifie environ Rp30 000-80 000 perdus sur une seule transaction.
Cartes australiennes : vous pouvez payer deux fois
De nombreuses cartes australiennes facturent des frais de transaction à l'étranger même lorsque vous payez en AUD. Bankwest (une division de Commonwealth Bank) indique sur sa page d'aide, consultée le 30 octobre 2026, que les cartes de crédit Mastercard autres que Platinum et World entraînent 2,95% sur chaque transaction hors d'Australie, y compris les transactions en AUD où le commerçant ou le processeur est à l'étranger. Donc choisir l'AUD à Bali peut signifier payer la marge DCC plus 2,95%. La Platinum Debit, la Platinum Credit et la World Mastercard de Bankwest ne comportent pas de tels frais. D'autres banques utilisent des chiffres différents, alors vérifiez les documents produit de votre propre carte.
Cartes japonaises : un reçu en yen est un signal d'alerte
SMBC Trust Bank (Prestia), dans un article Global Compass daté du 23 mars 2026, avertit que choisir de payer en yen peut rendre le total plus élevé que payer en devise locale, et que certains commerces ne proposent que la DCC. Pour les transactions en devise locale, les cartes japonaises ajoutent des frais de traitement à l'étranger qui, selon une comparaison pay-route.co.jp (28 avril 2026), se situent généralement entre 1,6 et 3,85% selon l'émetteur. L'acceptation de JCB à Bali est également plus restreinte que Visa et Mastercard ; voir notre article sur les cartes Mir, UnionPay et JCB.
Cartes coréennes : bloquez la DCC avant de partir
La Corée dispose de la protection la plus pratique : le service de blocage des paiements en won à l'étranger (해외원화결제 차단서비스). Selon le FSS, vous pouvez l'activer avant le départ via le site web, le centre d'appels ou l'application de l'émetteur de votre carte. Une fois actif, les transactions DCC sont automatiquement refusées et vous pouvez demander au caissier de relancer le paiement en rupiah. Le FSS conseille également d'annuler toute transaction dont le reçu affiche un montant en KRW, et note que les cartes de voyage prépayées offrent une protection contre les pertes plus faible que les cartes de crédit.
Voyageurs russes
Les cartes Visa et Mastercard émises par les banques russes ne fonctionnent plus à l'étranger depuis 2022, et Mir n'est pas accepté sur les réseaux indonésiens, comme expliqué dans l'article sur Mir ci-dessus. Certains visiteurs russes utilisent UnionPay ; la règle est la même, choisissez l'IDR si l'écran propose une conversion en roubles ou en dollars.
Pareil à l'ATM
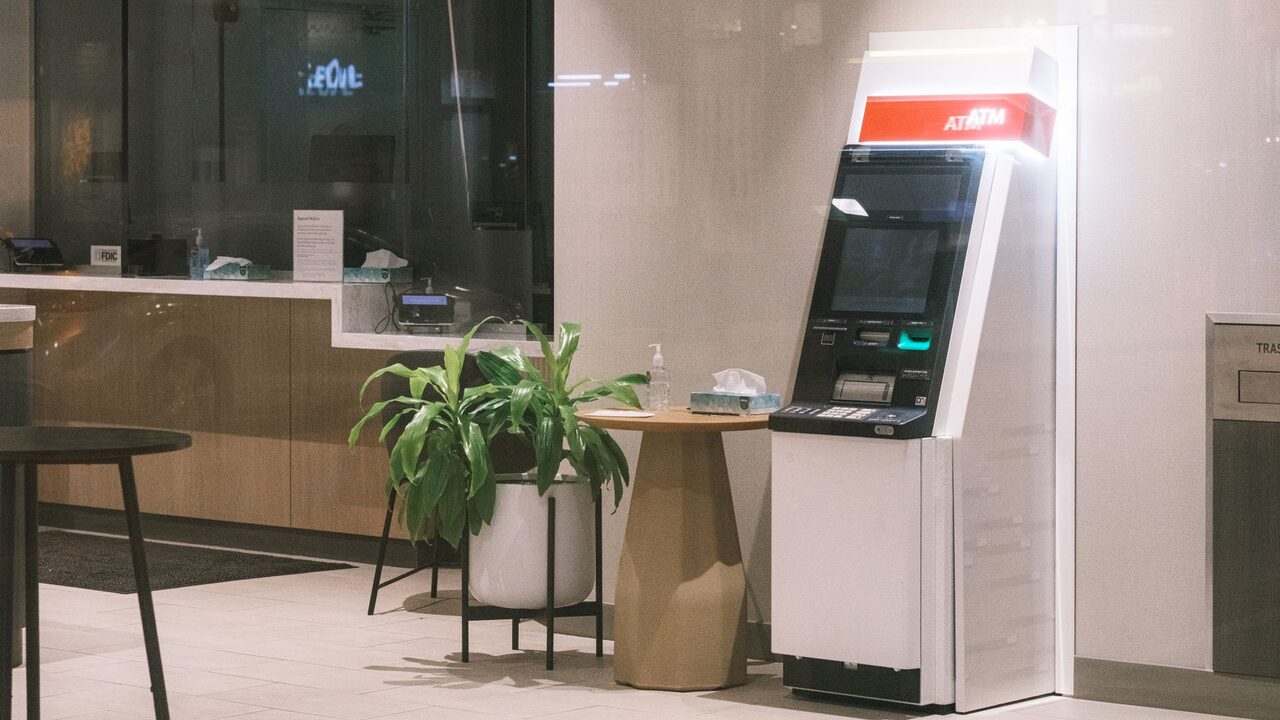
Certains ATM proposent une « conversion » avant de délivrer les espèces. Choisissez sans conversion, ou refusez. Les frais de retrait du propriétaire de l'ATM s'appliquent toujours ; les détails sont dans notre article sur les frais de retrait ATM avec des cartes étrangères.
Comment s'assurer au comptoir
- Dites « Rupiah, please » avant que le caissier n'appuie sur quoi que ce soit. Dans de nombreux restaurants, le terminal est apporté à table et le caissier fait le choix.
- À l'écran, choisissez le montant marqué IDR.
- Vérifiez le reçu avant de partir. S'il affiche « exchange rate », « markup » ou un montant en JPY, AUD ou KRW, demandez l'annulation de la transaction et qu'elle soit relancée en IDR.
- Un supplément de 3% pour carte de crédit est un problème distinct de la DCC ; les règles sont dans notre article sur le supplément de 3%.
Le verdict
Pour les cartes japonaises, australiennes, coréennes et UnionPay : choisissez le rupiah sur chaque écran. La seule raison de choisir votre devise locale est si vous voulez connaître le montant exact sur-le-champ et êtes prêt à payer quelques pour cent pour cette certitude. Sources consultées le 30 octobre 2026.
FAQ
Les cartes sans frais à l'étranger (Wise, Revolut, cartes Platinum) doivent-elles aussi refuser la DCC ?
Oui. La marge DCC est fixée du côté du terminal, pas par votre banque, donc même une carte sans frais perd de l'argent si vous choisissez votre devise locale.
Le caissier a choisi la devise sans demander. Que dois-je faire ?
Demandez une annulation sur place et payez à nouveau en IDR. Une fois que vous quittez le commerce, l'annulation via votre banque est beaucoup plus difficile.
Payer avec QRIS ou en espèces évite-t-il le problème ?
Les espèces en rupiah n'impliquent aucune DCC. Pour QRIS via une application étrangère, le taux est fixé par cette application, alors comparez avant de payer.
Commentaires 0
Aucun commentaire pour l'instant. Soyez le premier à commenter !