위험도가 높은 활동이라면 의무입니다. 2009년 법률 제10호(관광법) 제26조 e호는 관광사업자에게 "고위험 활동이 있는 관광사업에 보험 보호를 제공"하도록 하고, 위반한 사업자는 서면 경고, 영업 제한, 일시 영업정지 처분을 받을 수 있습니다(제63조). 조항 해설은 다이빙과 래프팅을 예로 들 뿐 제트스키나 패러세일링을 따로 적지 않았으니, 결제 전에 보험을 확인하세요(2026년 10월 29일 확인).
같은 법 제20조 f호는 여행자에게도 고위험 활동에서 보험 보호를 받을 권리를 줍니다. 현장 준수는 들쭉날쭉합니다. 아융강 래프팅에 관한 법학 연구는 업체가 패키지에 보험을 포함했다고 적었지만, 인도네시아 다른 지역 업체를 다룬 연구는 이 조항이 사업자와 여행자 모두에게 자주 무시된다고 지적했습니다.
딴중브노아와 누사페니다에서 특히 중요한 이유
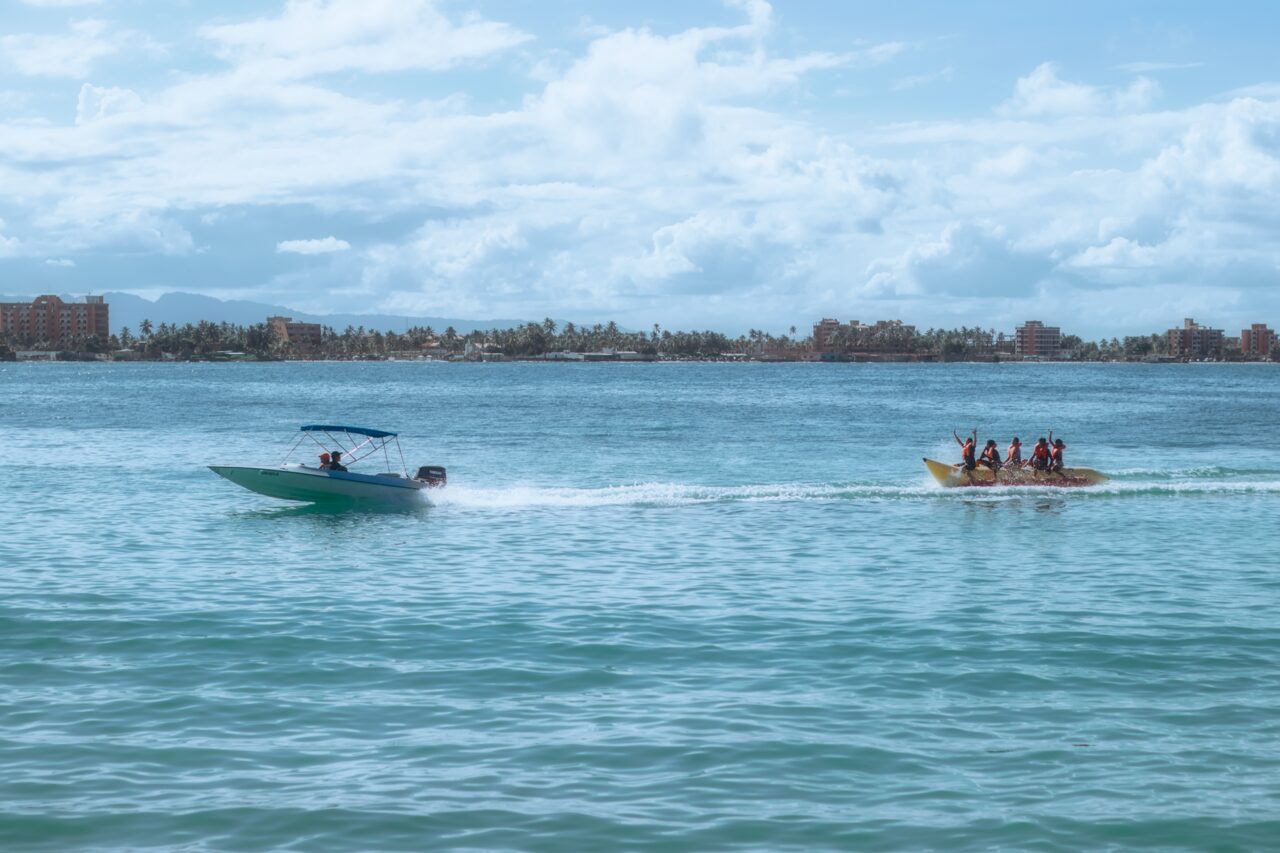
detikBali(2023년 8월 23일)는 2015년 이후 발리의 수상레저 사고 8건을 정리했습니다. 그중 2건이 딴중브노아의 플라잉피시에서 일어났습니다. 2015년에는 19세 가이드가 숨졌고, 2023년 8월에는 날씨가 갑자기 나빠져 보트가 뒤집히면서 60세 일본인 관광객이 사망했습니다. 목록에는 누사렘봉안에서 스피드보트에 치인 오스트리아 다이버(2018년)와 누사페니다 만타베이의 한국인 스노클러(2022년)도 있습니다.
주덴파사르 일본국 총영사관은 2026년 7월 28일 공지에서 스노클링, 다이빙, 서핑, 섬 간 선박 이동 전에 기상 정보를 확인하라고 당부했고, 오래전부터 여행자보험 가입을 권하고 있습니다.
패키지 결제 전에
- 보험사 이름을 물어보세요. 보험사 이름 없이 "보험 포함"이라는 말만으로는 의미가 없습니다. 보험이 적힌 티켓이나 영수증, 또는 보험증권 사진을 요청하세요.
- 호객꾼이 아니라 업체에서 사세요. 정식 해양관광 업체는 OSS 시스템에 사업자번호(NIB)가 있고, 상당수가 Gahawisri Bali 협회 회원입니다. 길거리의 초저가 패키지는 출처를 알 수 없는 업체로 넘어가는 일이 잦습니다.
- 본인 보험의 면책 조항을 읽으세요. 일부 여행자보험은 승객으로 타는 패러세일링이나 바나나보트는 보장하지만 동력 수상기구 운전은 제외합니다. 약관에서 "jet ski", "motorised watercraft"를 찾아보세요.
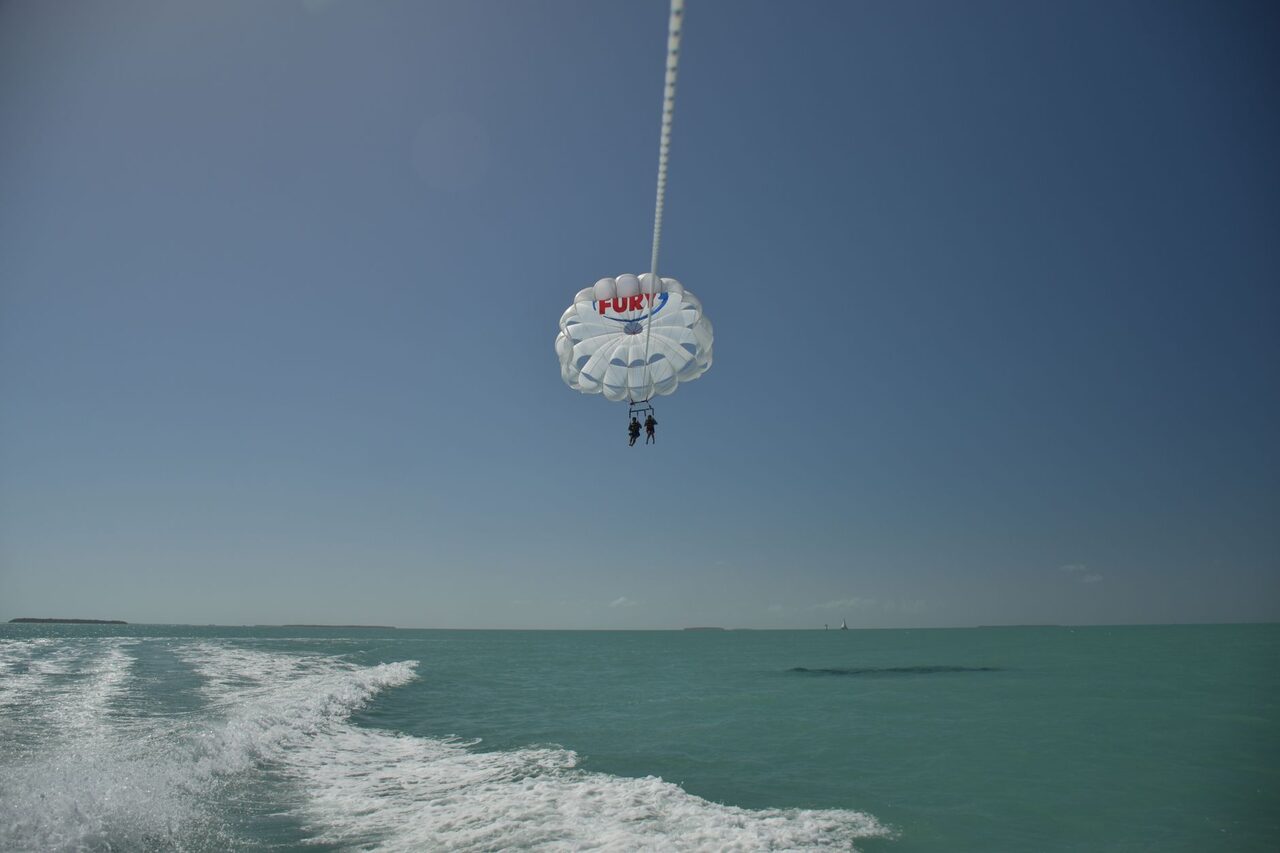
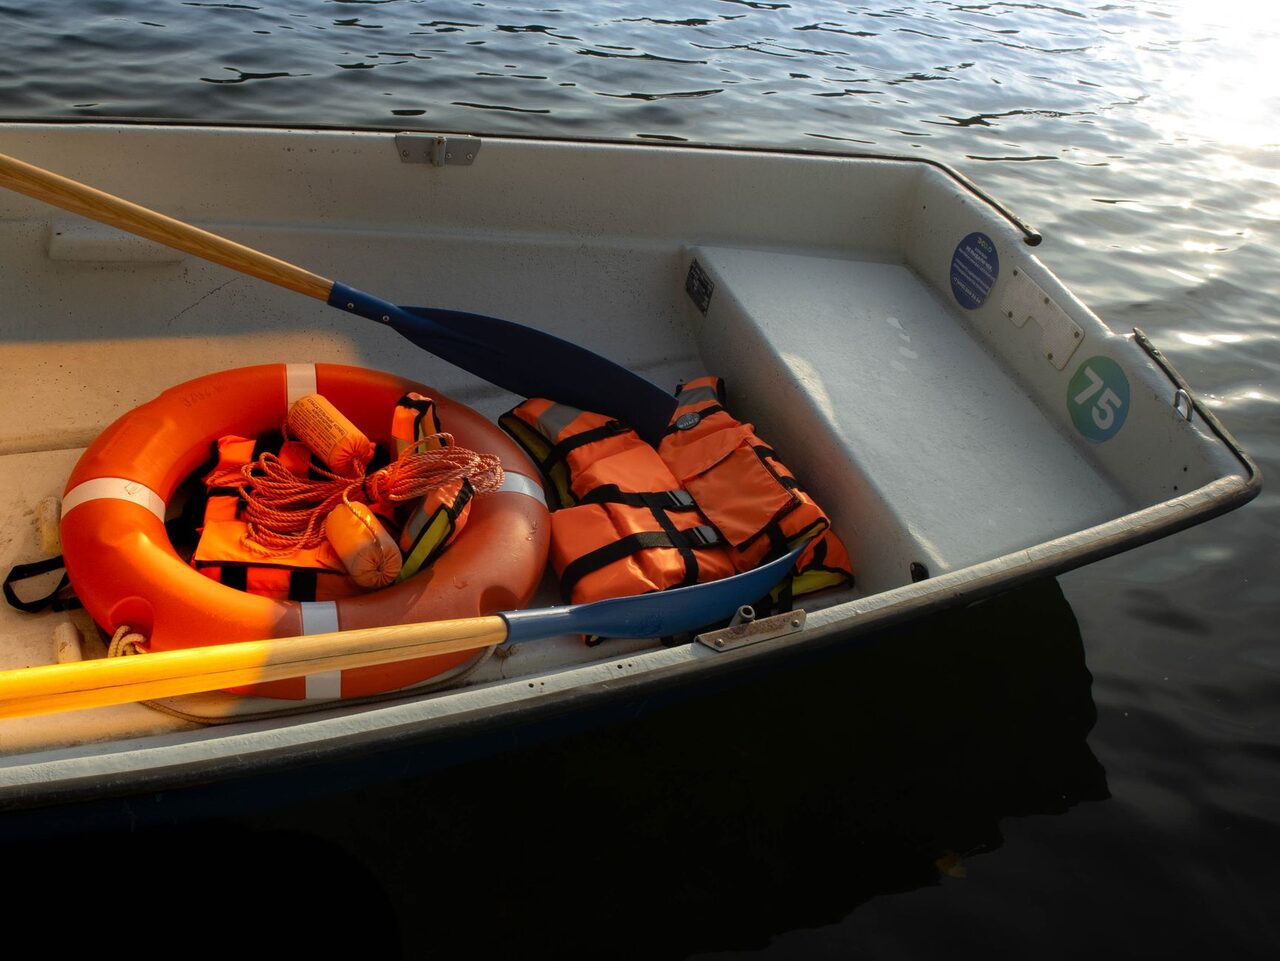
- 구명조끼는 입고 채우세요. 탑승 전에 몸에 맞고 버클이 잠겼는지 확인하세요. 패러세일링은 체중 제한과 착지 방식을 물어보세요.
- 당일 날씨를 확인하세요. BMKG 제3지역사무소는 2026년 10월 27-30일 발리 남부 해역에 최대 4m 파도를 경고했습니다(ANTARA, 2026년 10월 26일). 바람이 세면 좋은 업체일수록 연기합니다.
- 영수증을 보관하세요. 업체 이름이 적힌 영수증은 업체나 보험사에 청구할 때 근거가 됩니다.
사고가 나면
업체에 사고 기록과 보험사 통보를 요청하고, 중상자가 있으면 경찰에 신고하세요. 본인 보험사가 경찰 보고서를 요구하는 경우가 많습니다. Hukumonline 설명처럼 업체에 대한 손해배상 청구는 민법 제1365조(불법행위)를 근거로 할 수 있습니다. 2023년 플라잉피시 사망 사고 뒤 발리 관광청은 수상레저 업체 제재를 검토한다고 밝혔지만, 최종 결과를 다룬 보도는 찾지 못했습니다.
관련 글: 여행자보험에서 꼭 확인할 조항, 패러세일링·래프팅 등 액티비티 비교, 10월 말 4m 높은 파도 경보, 그리고 발리 여행자 규정.
짧은 질문
Jasa Raharja 보상이 수상레저에도 적용되나요? 아닙니다. Jasa Raharja는 대중교통 승객과 도로 교통사고 피해자(1964년 법률 제33·34호)를 보장하며, 레저용 수상 놀이기구는 포함되지 않습니다.
제트스키를 직접 몰아도 되나요? 딴중브노아의 많은 패키지는 강사가 함께 탑니다. 혼자 몰고 싶다면 그 경우에도 업체 보험이 유효한지 묻고, 본인 보험에서 제외되지 않는지 확인하세요.
댓글 0
아직 댓글이 없습니다. 첫 댓글을 남겨 보세요!