Wettelijk gezien hoeven toeristen die visumvrij of met een visum bij aankomst (e-VOA) Bali binnenkomen geen reisverzekering te kopen, maar in de praktijk wil je die vrijwel zeker wel: particuliere ziekenhuizen op Bali vragen buitenlandse patiënten meestal om een borg of een betalingsgarantie van een verzekeraar voordat ze behandeld worden, en regelingen uit je thuisland zoals Australia's Medicare werken niet in Indonesië. Sinds september 2026 staan de e-VOA-vereisten op de officiële site evisa.imigrasi.go.id geen verzekering vermeld. Dit artikel beveelt geen enkel product aan; het behandelt waar je op moet letten in welke polis je ook bekijkt.
Wat zeggen de visumregels?
- Visumvrije toegang en toeristen e-VOA: geen verzekeringsvereiste. e-VOA-regels en kosten staan in ons artikel over visum bij aankomst in Bali.
- E33G (remote worker): verschillende visumbureaus noemen een zorgverzekering voor de duur van het verblijf als gevraagd document. Controleer de actuele lijst op evisa.imigrasi.go.id voordat je aanvraagt; andere vereisten staan in ons artikel over het E33G-visum.
- De Rp150.000 toeristenheffing voor buitenlanders is geen verzekering en dekt helemaal geen medische kosten.
Wat kost een behandeling zonder verzekering?
Ziekenhuizen publiceren zelden volledige prijslijsten, dus beschouw deze als ruwe cijfers die door verzekeraars en gezondheidsinformatiesites voor reizigers worden genoemd, gecontroleerd september 2026:
- Milde Bali belly: een consult in een particuliere kliniek kost ongeveer Rp300.000 (circa USD20), medicijnen extra. Als je uitgedroogd bent en een infuus of opname nodig hebt, vermenigvuldigt de rekening zich.
- Een motorongeluk met een gebroken bot, een operatie en meerdere nachten in een particulier ziekenhuis: kan meer dan USD20.000-30.000 bedragen.
- Luchtambulance-evacuatie naar Australië: ruwweg AUD40.000-90.000. De Australische regering verklaart dat zij niet betaalt voor medische evacuaties van haar burgers.
- Borg voor opname in een particulier ziekenhuis zonder garantie van een verzekeraar: vaak genoemd als Rp10-20 miljoen, afhankelijk van de verwachte behandeling.
Ziekenhuizen, 24-uursklinieken en belangrijke nummers staan in onze noodgezondheidsgids voor Bali.
Voordat je koopt: een checklist voor je polis
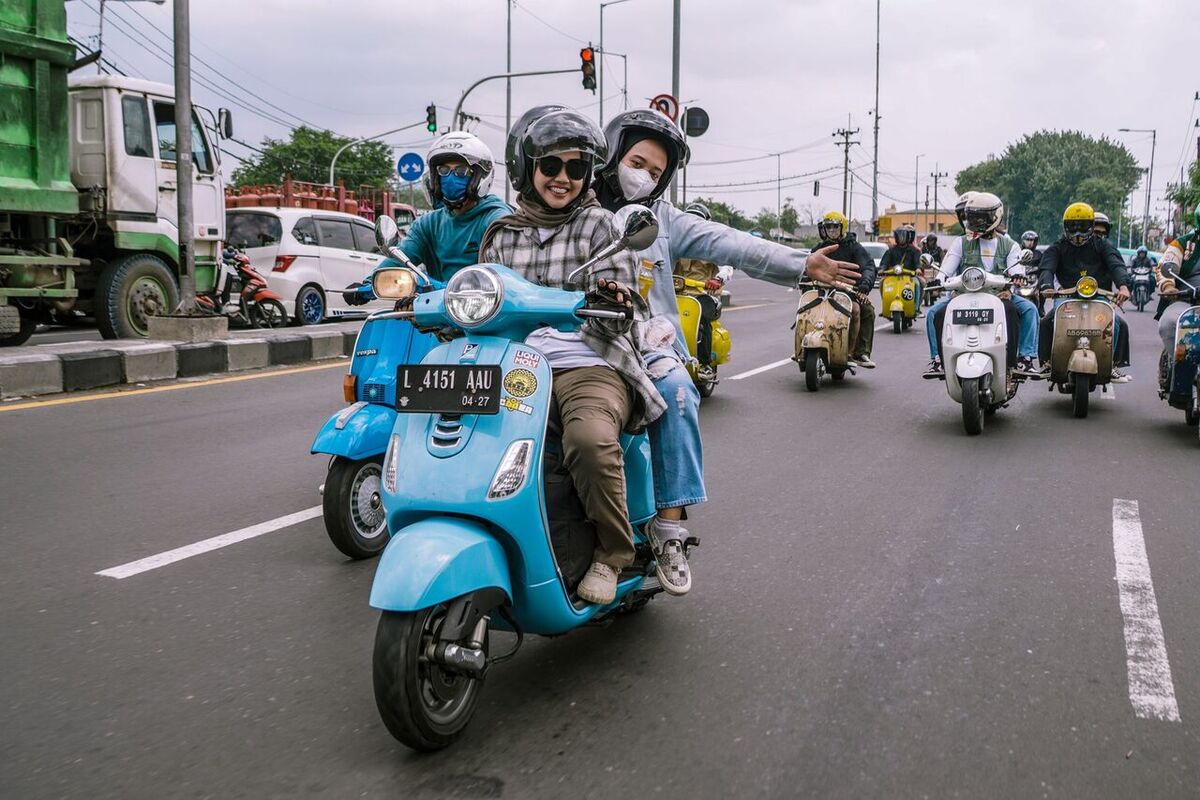
- Motoren. Veel polissen dekken alleen scooterongelukken als je een geldig motorrijbewijs uit je thuisland hebt plus een Internationaal Rijbewijs, een helm draagt en soms niet meer dan 125cc rijdt. Zonder dat kan een claim worden afgewezen, en motorongelukken behoren tot de meest gemelde oorzaken van letsel bij toeristen op Bali.
- Alcohol en drugs. Claims die ontstaan terwijl je zwaar onder invloed van alcohol of drugs bent, zijn doorgaans uitgesloten. De formulering van de polis bepaalt de grens, niet giswerk.
- Duiken. Controleer de dieptelimiet (vaak 18 of 30 meter, afhankelijk van je certificering), of je gecertificeerd moet zijn of met een instructeur moet duiken, en of decompressieziekte is inbegrepen. Duiken dieper dan 30 meter is meestal niet gedekt.
- Surfen, raften, paragliden. Sommige polissen dekken recreatief surfen, andere hebben een sportaanvulling nodig. Raften op de Ayung-rivier of paragliden op de Bukit kan in de aanvullingscategorie vallen.
- Bestaande aandoeningen. Astma, diabetes, hartaandoeningen, zwangerschap: meld ze bij het kopen, anders kunnen gerelateerde claims mislukken.
- Bekende gebeurtenissen. Uitbarstingen, rampen of onrust die gemeld zijn voordat je de polis kocht, zijn niet gedekt voor verstoring door die gebeurtenis. Echte voorbeelden: vluchtverstoring door Mount Lewotobi en Anak Krakatau. Koop dekking zodra je voor vluchten betaalt.
- Medische evacuatie en repatriëring. Zorg dat dit inbegrepen is met een hoge limiet, en controleer of het je naar huis brengt of alleen naar de "dichtstbijzijnde adequate faciliteit", zoals Singapore.
- Directe facturering (betalingsgarantie). Zoek een verzekeraar met een 24-uurs noodlijn die een garantie naar het ziekenhuis kan sturen, zodat je de borg niet zelf hoeft voor te schieten.
- Reisduur en leeftijd. Jaarlijkse multipolisdekkingen beperken vaak de lengte van elke reis; verblijven van meerdere maanden vragen een ander product. Leeftijdslimieten verschillen ook.
- Creditcardverzekering. Vaak alleen actief als de vluchten met die kaart zijn betaald, en de medische dekking kan klein zijn. Lees de polisvoorwaarden voordat je erop vertrouwt.
Als je een claim moet indienen
- Bel de noodlijn van je verzekeraar voordat je naar het ziekenhuis gaat, of direct daarna.
- Vraag om medische dossiers, gespecificeerde bonnen en een doktersverklaring, idealiter in het Engels.
- Doe bij verkeersongelukken, verlies of diefstal zo snel mogelijk aangifte bij de politie; veel polissen vereisen dat.
De stap die mensen overslaan is de simpelste: bewaar je polisnummer en het noodnummer van de verzekeraar op je telefoon en op papier in je portemonnee. Een telefoon kan breken of kwijtraken in hetzelfde ongeluk waardoor je hem nodig hebt.
Reacties 0
Nog geen reacties. Reageer als eerste!