Legalmente, i turisti che entrano a Bali senza visto o con un visto all'arrivo (e-VOA) non devono acquistare un'assicurazione di viaggio, ma in pratica la vorrai quasi certamente: gli ospedali privati di Bali di solito chiedono ai pazienti stranieri un deposito o una garanzia di pagamento da parte di un assicuratore prima del trattamento, e i sistemi sanitari nazionali come il Medicare australiano non funzionano in Indonesia. A settembre 2026, i requisiti e-VOA sul sito ufficiale evisa.imigrasi.go.id non elencano l'assicurazione. Questo articolo non raccomanda alcun prodotto; copre cosa controllare in qualunque polizza tu stia valutando.
Cosa dicono le regole sul visto?
- Ingresso senza visto ed e-VOA turistico: nessun requisito assicurativo. Le regole e le tariffe dell'e-VOA sono trattate nel nostro articolo sul visto all'arrivo a Bali.
- E33G (lavoratore da remoto): diversi agenti di visto elencano l'assicurazione sanitaria per la durata del soggiorno come documento richiesto. Controlla l'elenco aggiornato su evisa.imigrasi.go.id prima di presentare domanda; gli altri requisiti sono nel nostro articolo sul visto E33G.
- La tassa turistica straniera di Rp150.000 non è un'assicurazione e non copre alcun costo medico.
Quanto costa il trattamento senza assicurazione?
Gli ospedali raramente pubblicano listini completi, quindi considera queste come cifre approssimative citate da assicuratori e siti di informazione sanitaria per i viaggiatori, verificate a settembre 2026:
- Bali belly lieve: una consultazione in clinica privata circa Rp300.000 (circa USD20), medicine escluse. Se sei disidratato e hai bisogno di una flebo o del ricovero, il conto si moltiplica.
- Un incidente in moto con una frattura, intervento chirurgico e diverse notti in un ospedale privato: può superare USD20.000-30.000.
- Evacuazione in eliambulanza verso l'Australia: circa AUD40.000-90.000. Il governo australiano dichiara di non pagare le evacuazioni mediche dei suoi cittadini.
- Deposito per il ricovero in ospedale privato senza la garanzia di un assicuratore: spesso indicato in Rp10-20 milioni, a seconda del trattamento previsto.
Ospedali, cliniche 24 ore e numeri chiave sono nella nostra guida sanitaria d'emergenza a Bali.
Prima di acquistare: una checklist della polizza
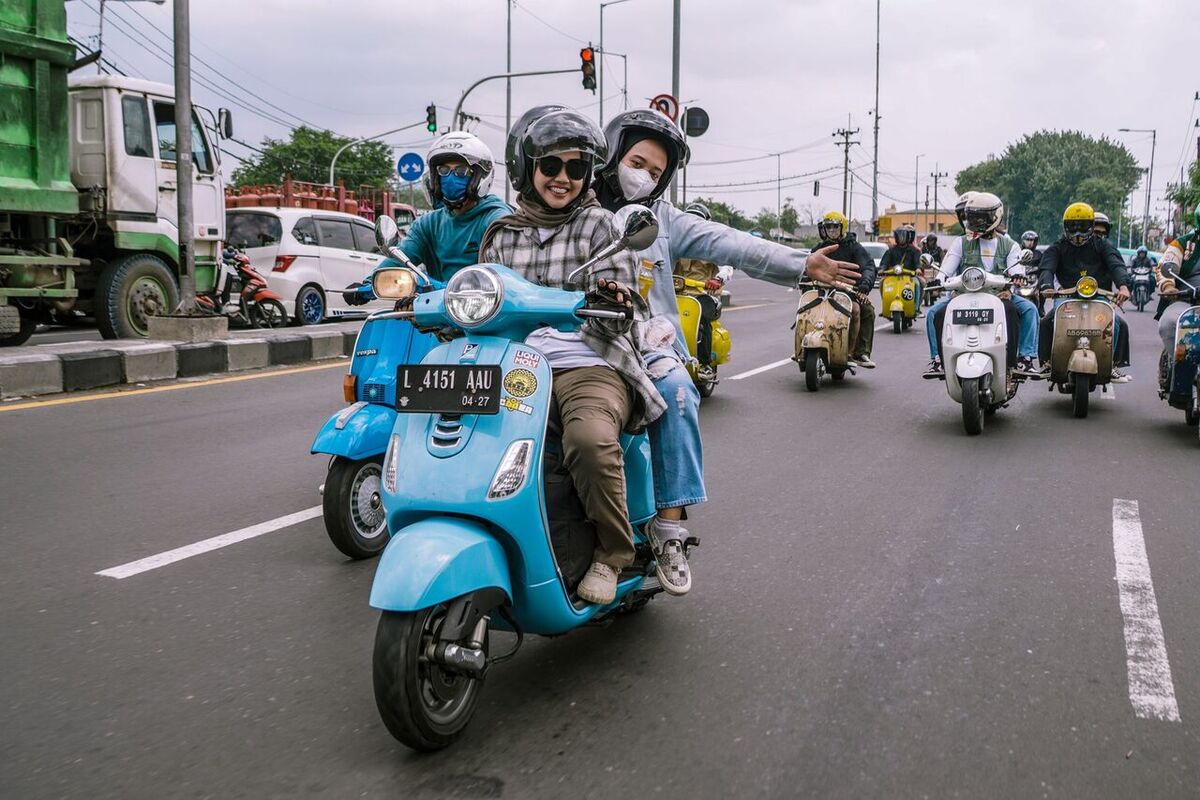
- Moto. Molte polizze coprono gli incidenti in scooter solo se possiedi una patente per moto valida del tuo Paese più un Permesso Internazionale di Guida, indossi un casco e talvolta guidi una cilindrata non superiore a 125cc. Senza questo, un sinistro può essere rifiutato, e gli incidenti in moto sono tra le cause più segnalate di infortunio tra i turisti a Bali.
- Alcol e droghe. I sinistri che si verificano in stato di forte ebbrezza o sotto l'effetto di droghe sono generalmente esclusi. È il testo della polizza a stabilire il limite, non le supposizioni.
- Immersioni. Controlla il limite di profondità (spesso 18 o 30 metri a seconda della tua certificazione), se devi essere certificato o accompagnato da un istruttore, e se la malattia da decompressione è inclusa. Le immersioni oltre i 30 metri di solito non sono coperte.
- Surf, rafting, parapendio. Alcune polizze includono il surf ricreativo, altre richiedono un'estensione sportiva. Il rafting sul fiume Ayung o il parapendio sul Bukit possono rientrare nella categoria delle estensioni.
- Condizioni preesistenti. Asma, diabete, problemi cardiaci, gravidanza: dichiarali al momento dell'acquisto, altrimenti i sinistri correlati possono essere respinti.
- Eventi noti. Eruzioni, catastrofi o disordini segnalati prima dell'acquisto della polizza non sono coperti per le interruzioni causate da quell'evento. Esempi reali: interruzioni di volo dal Monte Lewotobi e dall'Anak Krakatau. Acquista la copertura non appena paghi i voli.
- Evacuazione medica e rimpatrio. Assicurati che sia inclusa con un massimale elevato e controlla se ti riporta a casa o solo alla "struttura adeguata più vicina", come Singapore.
- Pagamento diretto (garanzia di pagamento). Cerca un assicuratore con una linea di emergenza 24 ore che possa inviare una garanzia all'ospedale, così non devi anticipare il deposito.
- Durata del viaggio ed età. Le polizze annuali multi-viaggio spesso limitano la durata di ogni viaggio; soggiorni di diversi mesi richiedono un prodotto diverso. Anche i limiti di età variano.
- Assicurazione della carta di credito. Spesso è attiva solo se i voli sono stati pagati con quella carta, e il beneficio medico può essere esiguo. Leggi il testo della polizza prima di farci affidamento.
Se devi presentare un sinistro
- Chiama la linea di emergenza del tuo assicuratore prima, o subito dopo, essere andato in ospedale.
- Richiedi cartelle cliniche, ricevute dettagliate e una lettera del medico, preferibilmente in inglese.
- Per incidenti stradali, smarrimento o furto, presenta una denuncia alla polizia il prima possibile; molte polizze la richiedono.
Il passo che le persone saltano è il più semplice: tieni il numero della polizza e il numero di emergenza dell'assicuratore sul telefono e su carta nel portafoglio. Un telefono può rompersi o sparire nello stesso incidente che te lo fa servire.
Commenti 0
Ancora nessun commento. Lascia tu il primo!