قانونيًا، السياح الذين يدخلون بالي بلا تأشيرة أو بتأشيرة عند الوصول (e-VOA) غير ملزمين بشراء تأمين سفر، لكنك في الواقع ستحتاجه على الأرجح: تطلب المستشفيات الخاصة في بالي عادة من المرضى الأجانب وديعة أو ضمان دفع من شركة التأمين قبل العلاج، وأنظمة التأمين الحكومية في بلدك مثل Medicare الأسترالي لا تعمل في إندونيسيا. حتى سبتمبر 2026 لا تذكر متطلبات e-VOA على الموقع الرسمي evisa.imigrasi.go.id أي تأمين. لا يوصي هذا المقال بمنتج معين، بل يشرح ما يجب التحقق منه في أي وثيقة.
ماذا تقول قواعد التأشيرة؟
- الدخول بلا تأشيرة وتأشيرة e-VOA السياحية: لا يوجد شرط تأمين. شروط e-VOA ورسومها في مقالنا عن تأشيرة الوصول إلى بالي.
- E33G (تأشيرة العمل عن بعد): يذكر عدد من وكلاء التأشيرات تأمينًا صحيًا يغطي مدة الإقامة ضمن المستندات المطلوبة. راجع القائمة الحالية على evisa.imigrasi.go.id قبل التقديم؛ وبقية الشروط في مقالنا عن تأشيرة E33G.
- رسم السياح الأجانب البالغ 150 ألف روبية ليس تأمينًا ولا يغطي أي تكاليف طبية.
كم يكلف العلاج دون تأمين؟
نادرًا ما تنشر المستشفيات قوائم أسعار كاملة، لذا اعتبر هذه الأرقام تقديرات تقريبية تذكرها شركات التأمين ومواقع المعلومات الصحية للمسافرين، وتم التحقق منها في سبتمبر 2026:
- «بطن بالي» الخفيف (Bali belly): استشارة في عيادة خاصة بنحو 300 ألف روبية (قرابة 20 دولارًا) دون الأدوية. وإذا حدث جفاف واحتجت محلولًا وريديًا أو تنويمًا تضاعفت الفاتورة.
- حادث دراجة نارية مع كسر وعملية جراحية وعدة ليالٍ في مستشفى خاص: قد يتجاوز 20-30 ألف دولار أمريكي.
- الإخلاء بطائرة إسعاف إلى أستراليا: نحو 40-90 ألف دولار أسترالي. وتؤكد الحكومة الأسترالية أنها لا تدفع تكاليف الإخلاء الطبي لمواطنيها.
- وديعة الدخول إلى مستشفى خاص دون ضمان من شركة التأمين: يُذكر كثيرًا 10-20 مليون روبية حسب العلاج المتوقع.
المستشفيات والعيادات العاملة على مدار الساعة والأرقام المهمة في دليل الطوارئ الصحية في بالي.
قبل الشراء: قائمة تحقق للوثيقة
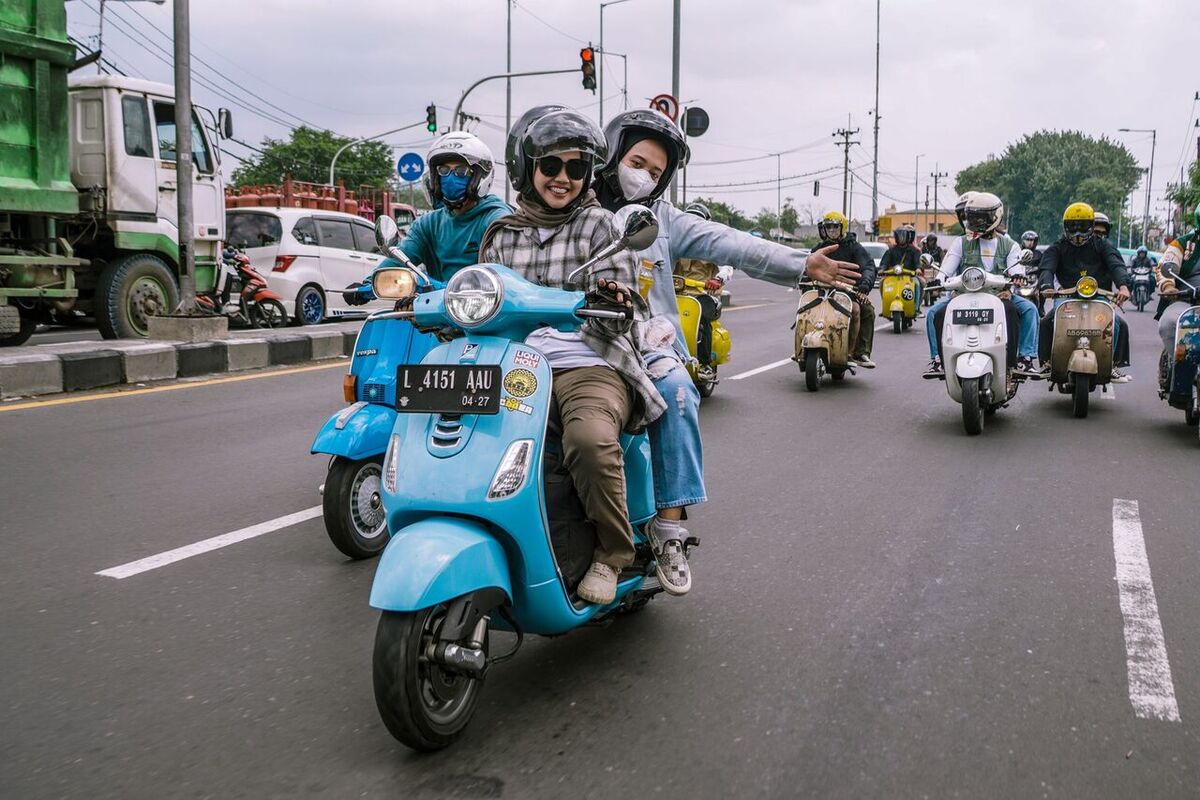
- الدراجات النارية. كثير من الوثائق لا تغطي حوادث السكوتر إلا إذا كنت تحمل رخصة دراجة نارية سارية من بلدك مع رخصة قيادة دولية، وترتدي خوذة، وأحيانًا بمحرك لا يزيد على 125 سم مكعب. من دون ذلك قد تُرفض المطالبة، وحوادث الدراجات من أكثر أسباب إصابات السياح في بالي ذكرًا في الأخبار.
- الكحول والمخدرات. المطالبات الناشئة أثناء السُّكر الشديد أو تحت تأثير المخدرات مستثناة عمومًا. الحد تحدده صياغة الوثيقة لا التخمين.
- الغوص. تحقق من حد العمق (غالبًا 18 أو 30 مترًا حسب شهادتك)، وهل يشترط حمل شهادة أو وجود مدرب، وهل يشمل مرض تخفيف الضغط. الغوص أعمق من 30 مترًا لا يُغطى عادة.
- ركوب الأمواج والتجديف في المنحدرات والطيران المظلي. بعض الوثائق تشمل ركوب الأمواج الترفيهي وبعضها يحتاج إضافة رياضية. قد يندرج التجديف في نهر أيونغ أو الطيران المظلي في بوكيت ضمن الإضافات.
- الحالات الصحية السابقة. الربو والسكري وأمراض القلب والحمل: صرّح بها عند الشراء وإلا قد تسقط المطالبات المرتبطة بها.
- الحدث المعروف. الثورانات أو الكوارث أو الاضطرابات التي نُشرت قبل شراء الوثيقة لا تُغطى الاضطرابات الناتجة عنها. أمثلة واقعية: تعطل الرحلات بسبب ليووتوبي وأناك كراكاتوا. اشترِ التأمين فور دفع ثمن التذاكر.
- الإخلاء الطبي والإعادة إلى الوطن. تأكد من إدراجهما بحد مرتفع، وهل ينقلك إلى بلدك أم فقط إلى «أقرب منشأة مناسبة» مثل سنغافورة.
- الدفع المباشر (ضمان الدفع). اختر شركة لديها خط طوارئ على مدار الساعة يرسل ضمانًا إلى المستشفى، حتى لا تضطر لدفع الوديعة من جيبك.
- المدة والعمر. الوثائق السنوية متعددة الرحلات تحدد غالبًا طول كل رحلة؛ والإقامة لأشهر تحتاج منتجًا آخر. وتختلف حدود العمر أيضًا.
- تأمين البطاقة الائتمانية. غالبًا لا يسري إلا إذا دُفعت التذاكر بتلك البطاقة، وقد تكون التغطية الطبية صغيرة. اقرأ الشروط قبل الاعتماد عليه.
إذا احتجت إلى المطالبة
- اتصل بخط طوارئ شركة التأمين قبل دخول المستشفى أو بعده مباشرة.
- اطلب السجلات الطبية والإيصالات المفصلة وتقرير الطبيب، ويفضل بالإنجليزية.
- في حوادث الطرق أو الفقدان أو السرقة قدّم بلاغًا للشرطة في أسرع وقت، فكثير من الوثائق تشترط ذلك.
أبسط خطوة هي الأكثر إغفالًا: احفظ رقم الوثيقة ورقم طوارئ شركة التأمين في هاتفك وعلى ورقة في محفظتك. فقد يتحطم الهاتف أو يضيع في الحادث نفسه الذي جعلك تحتاج التأمين.
التعليقات 0
لا توجد تعليقات بعد. كن أول من يعلّق!